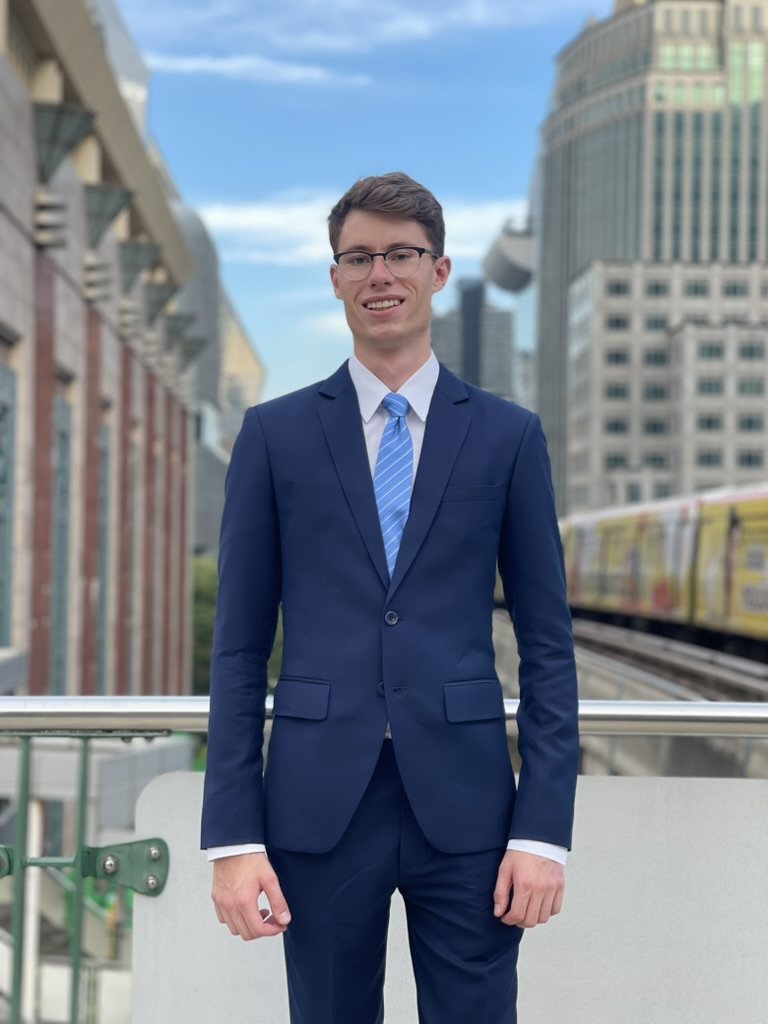
Antoine Pury, conseiller financier indépendant à Sion, en Valais

Vous vous sentez bloqué, frustré par vos placements ?

Les marchés ont monté, votre épargne beaucoup moins. Très souvent, la raison se trouve dans des frais que personne ne vous a expliqués. Voyez ce que vous payez vraiment, en deux minutes.

Je suis là pour défendre vos intérêts, pas pour vendre des produits.

Indépendant, payé uniquement par mes clients, sans rétrocessions. Inscription au registre des conseillers LSFIN en cours.

Relevé trimestriel, compte de fonds juillet à septembre 2026
Droit de gestionla seule ligne de frais sur le relevé CHF 14.90

Ce que le relevé ne montre pas

Frais du fonds, déduits du prix des parts env. CHF 65
Coût réel du trimestre env. CHF 80

Plus de cinq fois ce qui est affiché.

Cas réel, anonymisé : fonds de stratégie d'une grande banque suisse, environ 15’750 CHF placés. Les frais courants du fonds (1,66 % par an) n'apparaissent nulle part dans l'e-banking.

Combien vos placements vous coûtent-ils vraiment ?

Même argent, mêmes marchés : seuls les frais changent. Choisissez où se trouve votre argent aujourd'hui, ajustez les montants, et regardez la différence sur la durée.

Où est votre argent aujourd'hui ?
Profil de placement

CHF 0

Hypothèses du calcul
  • Rendements avant frais : actions 6,5 % par an (proche de la moyenne historique des actions suisses, 6,8 % par an depuis 1900 selon Pictet), obligations 1 %. Prudent : 30 % d'actions (2,65 %). Équilibré : 50 % (3,75 %). Dynamique : 80 % (5,4 %). Rendement constant chaque année, versements en début d'année.
  • 41 Advisory : 0,6 % par an sur l'ensemble du patrimoine suivi, plus 10 % de la performance au-delà du plus haut atteint, frais des ETF de 0,15 % et courtage estimé à 100 CHF par an.
  • Compte épargne : 0,11 % d'intérêt (moyenne moneyland, janvier 2026, arrondie à 0,1 %). Inflation : 1 % par an (OFS, +1,0 % sur un an à fin septembre 2026). Les montants du mode « compte épargne » sont exprimés en francs d'aujourd'hui.
  • Assurance-vie 3a : 1,5 % par an par défaut, milieu des fourchettes publiées. Les frais d'acquisition des premières années, la prime de risque et la valeur de rachat ne sont pas modélisés. Comparaison avec un 3a en fonds indiciels à environ 0,5 % par an (moneyland, août 2026).
  • Les performances passées ne préjugent pas des performances futures. Tout placement en bourse comporte un risque de perte. Ce calcul est une illustration, pas une recommandation personnalisée ni une promesse de rendement.

Trois relevés, trois mauvaises surprises

Des situations réelles rencontrées cette année, anonymisées. Les chiffres viennent des relevés des personnes et des fiches officielles des produits.

Une retraitée, chez un gestionnaire de fortune depuis 2019

Mandat de gestion classique, profil équilibré. Coût total : environ 2,3 % par an, frais des fonds compris, jamais présenté en francs.

Sur la même période, son portefeuille a fait moins bien que la caisse de pension suisse moyenne chaque année, de 2020 à 2026.

Repère imparfait : les caisses de pension ont des coûts plus bas et de l'immobilier direct. Il donne l'ordre de grandeur. Situation au 30 septembre 2026.

Un compte familial, dans le fonds de stratégie d'une grande banque

C'est le relevé du haut de cette page. Le droit de gestion affiché n'est qu'une petite partie du coût : l'essentiel, 1,66 % par an, est prélevé directement dans le prix des parts.

Le fonds est en bonne partie composé de fonds indiciels de la même banque. Le même mélange en ETF coûte environ 0,10 à 0,20 % par an, contre environ 2 %.

Performance du fonds sur 5 ans au 30 septembre 2026, fiche officielle.

Un ingénieur de 27 ans, son 3a dans une assurance-vie

Assurance 3a liée à des fonds, avec une part sécurisée rémunérée à 1 %. Chaque prime paie d'abord des frais et une couverture décès, et seul le reste est épargné.

Il veut acheter un logement dans quelques années. Or, pour un achat, seule la valeur de rachat de la police compte, souvent inférieure aux primes versées les premières années.

Performances au 30 septembre 2026, fiche officielle du fonds. Indice : celui que le fonds s'est lui-même fixé.

Ce que je fais, simplement

Je ne vous demande pas de me croire sur parole. Je vous montre vos chiffres, puis je vous propose mieux, par écrit.

  1. On regarde vos frais, en francs

    45 minutes, gratuit, à Sion, chez vous en Valais ou en visio. Apportez vos relevés : on calcule ensemble ce que vous payez vraiment, frais cachés compris.

  2. Je vous propose un plan écrit

    Des ETF UCITS et des actions cotées, adaptés à votre profil et à vos projets. Votre argent reste sur un compte à votre nom chez Interactive Brokers. Je n'y ai pas accès : vous passez vous-même les ordres, je vous guide.

  3. Je vous suis, dans l'app et en vrai

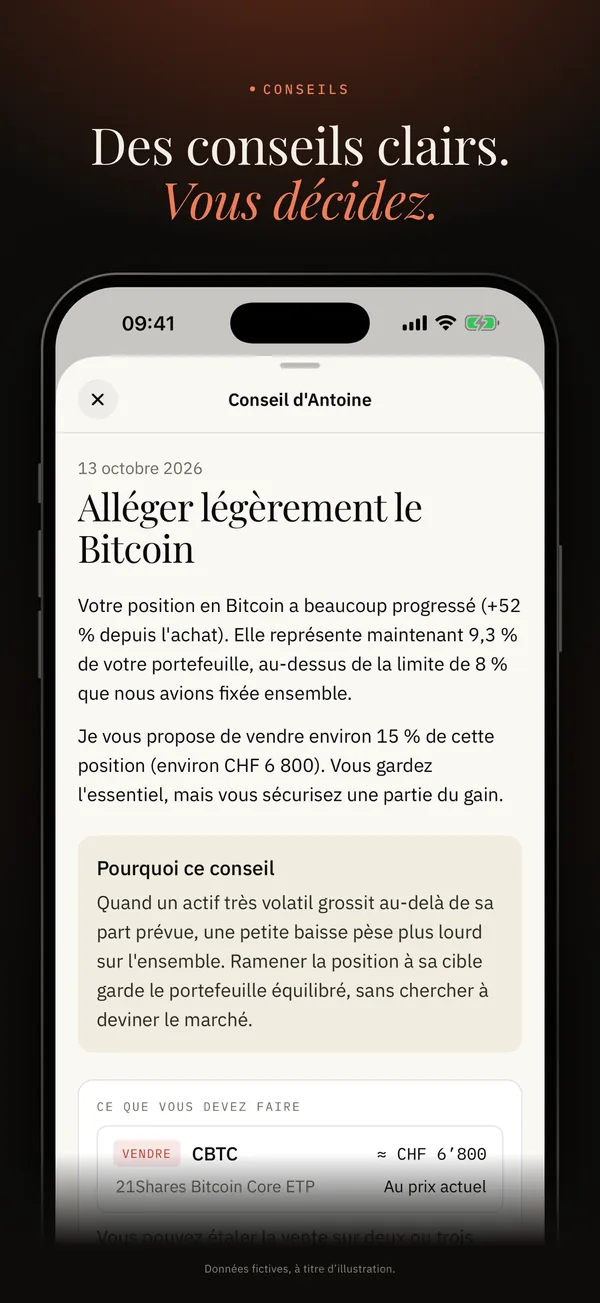
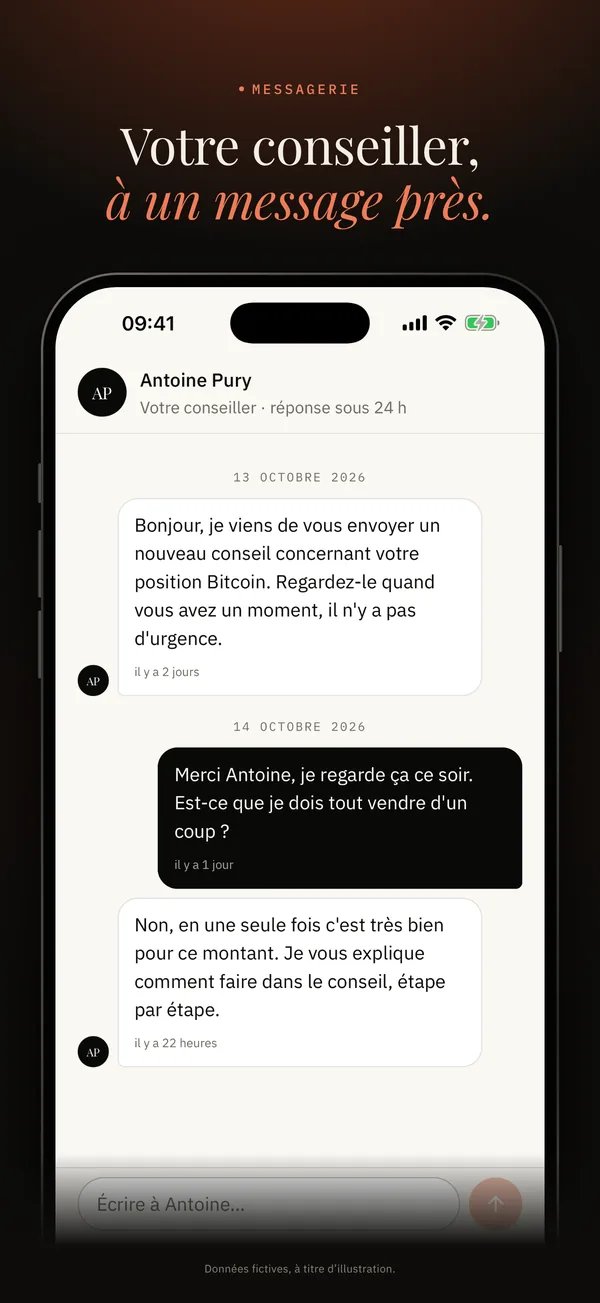
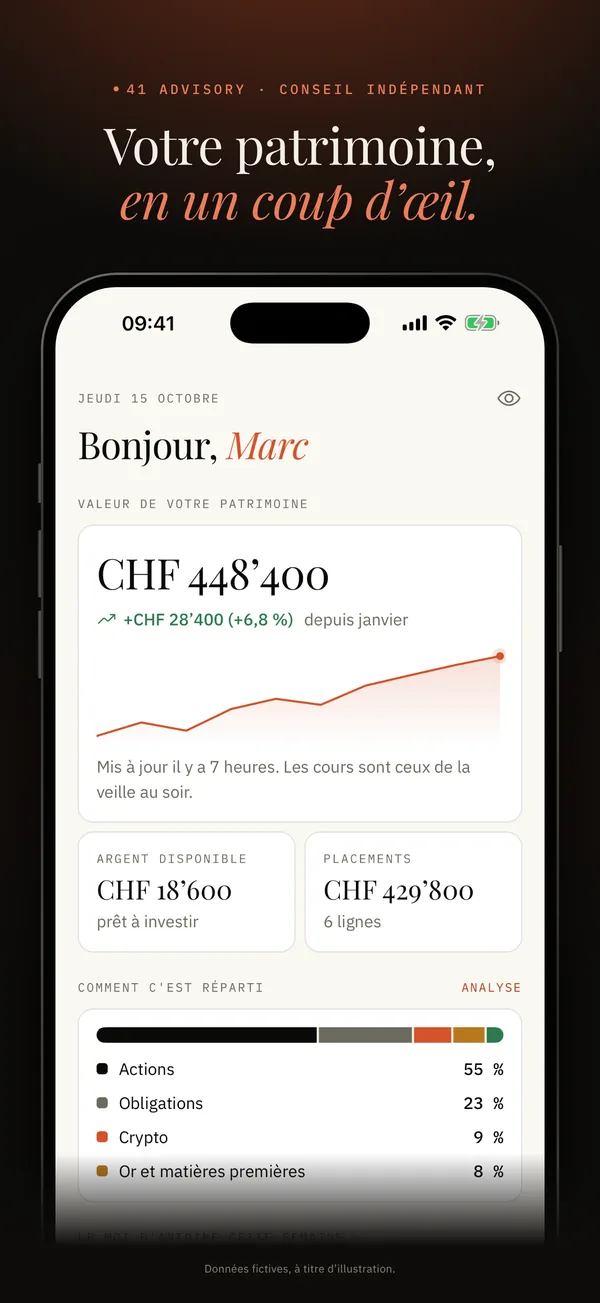
    Votre patrimoine mis à jour chaque matin, chaque conseil avec son pourquoi, et un message ou un appel quand vous en avez besoin. J'utilise l'IA pour analyser les portefeuilles plus vite ; chaque conseil est relu et signé par moi.

Mes honoraires, en entier

Je ne gagne bien que si vous gagnez.

0,6 %par an, sur l'ensemble du patrimoine suivi
10 %de la performance, seulement au-delà du plus haut déjà atteint. Une année de baisse, je ne touche que le fixe.

En plus : les frais des ETF (environ 0,15 % par an) et le courtage, payés au courtier. Aucune rétrocession, aucun produit maison : je ne gagne rien sur ce que je vous recommande. Accompagnement à partir de CHF 100’000.

Ce que ça donne pour 100’000 CHF

Coût total sur un an, tous frais compris, selon l'année des marchés

Année à 0 %env. 850 CHF
Année à +5 %env. 1’270 CHF
Année à +8 %env. 1’570 CHF
Fonds de banque à 2 %, chaque annéeenv. 2’000 CHF

Ce que je ne fais pas : gérer votre argent à votre place, vendre des assurances, des hypothèques, des solutions 3a ou des produits maison.

Antoine Pury, conseiller en placement indépendant à Sion
Antoine Pury, fondateur de 41 Advisory

Je viens d'ici

Avant la finance, j'ai fait un apprentissage d'automaticien chez Constellium, en Valais. Je sais ce que représente un salaire gagné ici, et ce que ça fait de voir une partie de son épargne partir en frais que personne n'explique.

J'ai ensuite étudié l'économie et travaillé en banque et dans l'investissement, à Genève. J'en ai gardé une conviction : vous avez le droit de savoir exactement ce que vous payez, et pourquoi.

  1. Apprentissage d'automaticien chez Constellium, en Valais
  2. Bachelor en économie à HEC Lausanne
  3. Master en commodity trading à l'Université de Genève, avec un an à Yonsei University, à Séoul
  4. Banque chez ING à Genève, financement du négoce de métaux
  5. Investissement chez SwissBorg, analyse quantitative, co-auteur du Market Outlook 2025
  6. 41 Advisory conseil en placement indépendant, à Sion
Mon parcours en détail

L'app 41 Advisory

Remplissez votre profil d'investisseur, recevez mon plan, puis suivez votre patrimoine chaque matin et écrivez-moi quand vous voulez. L'app est en lecture seule : personne, pas même moi, ne peut y passer un ordre ni déplacer votre argent.

iPhone

Gratuite sur l'App Store. Scannez le code ou touchez le bouton.

Télécharger sur l'App Store

Android, en accès anticipé

Laissez l'adresse Gmail de votre compte Google Play : je vous ajoute et vous recevez le lien de téléchargement par email.

Les questions qu'on me pose le plus

Ma banque me fait-elle payer trop de frais ?

Souvent, oui. Pour un fonds de stratégie ou un portefeuille suivi en banque, les frais totaux atteignent fréquemment 1,5 à 2,5 % par an. La plus grande partie est prélevée directement dans le prix des parts des fonds et n'apparaît pas sur les relevés. Demandez à votre banque le total des coûts en francs, ou apportez vos relevés au premier rendez-vous, gratuit : je les analyse avec vous.

Garder son argent sur un compte épargne, est-ce une erreur ?

Pas pour une réserve de sécurité : quelques mois de dépenses doivent rester disponibles. Au-delà, l'épargne perd du pouvoir d'achat. Début 2026, un compte épargne rapportait en moyenne 0,11 % en Suisse, alors que les prix ont augmenté de 1,0 % sur un an à fin septembre 2026. Investir permet de viser mieux, avec un risque de baisse qu'il faut accepter.

Une assurance-vie 3a est-elle un bon placement ?

Elle mélange épargne et assurance décès ou invalidité. Ses frais (acquisition, gestion, primes de risque) sont souvent plus élevés que ceux d'un 3a bancaire en fonds indiciels, et la valeur de rachat est basse les premières années. Si vous avez déjà une couverture suffisante, séparer épargne et assurance coûte généralement moins cher. Avant de résilier, demandez la valeur de rachat et vérifiez votre couverture. Je ne vends pas d'assurance et ne gère pas le 3a, mais je peux vous aider à lire vos chiffres lors du premier rendez-vous.

Combien coûte un conseiller financier indépendant ?

Chez 41 Advisory : 0,6 % par an sur le patrimoine suivi, plus 10 % de la performance au-delà du plus haut déjà atteint. S'y ajoutent les frais des ETF (environ 0,15 %) et le courtage. Pour 100’000 CHF, cela fait environ 850 CHF une année à 0 %, 1’270 CHF une année à +5 % et 1’570 CHF une année à +8 %. Aucune rétrocession, aucun produit maison. Accompagnement à partir de CHF 100’000, premier rendez-vous de 45 minutes gratuit.

Comment trouver un conseiller financier indépendant à Sion ou en Valais ?

41 Advisory est mon activité de conseil en placement indépendant, basée à Sion. Je reçois à Sion, je me déplace chez mes clients en Valais et je propose des rendez-vous en visioconférence pour toute la Suisse romande. Mon inscription au registre des conseillers LSFIN est en cours.

Mon argent est-il en sécurité avec un conseiller indépendant ?

Vos avoirs restent sur un compte à votre nom, auprès d'un courtier réglementé (Interactive Brokers). Je n'ai ni procuration ni accès à vos fonds : je vous recommande, vous décidez et passez vous-même vos ordres. Comme tout placement en bourse, les investissements comportent un risque de perte.

Quelle est la différence entre un conseiller indépendant et une banque privée ?

Une banque recommande souvent ses propres fonds et peut percevoir des rétrocessions sur les produits qu'elle place. Un conseiller indépendant comme 41 Advisory est rémunéré uniquement par ses clients, sans rétrocession ni produit maison, et choisit librement parmi les ETF UCITS et actions cotées du marché.

Capital ou rente du 2e pilier : que choisir à la retraite ?

Cela dépend de votre santé, de vos autres revenus, de votre situation familiale, de la fiscalité de votre canton et de votre envie de gérer un capital. La rente offre un revenu à vie ; le capital offre plus de souplesse mais doit être placé et géré. Je vous aide à comparer les deux options et, si vous choisissez le capital, à le placer de façon adaptée à votre profil.

Est-il trop tard pour investir à la retraite ?

Non. À 65 ans, une partie de votre patrimoine peut encore rester placée 20 ans ou plus. L'important est de séparer l'argent dont vous aurez besoin à court terme, gardé en sécurité, de celui qui peut rester investi à long terme. Le bon équilibre dépend de votre situation et de votre tolérance au risque.

Comment vérifier qu'un conseiller financier est autorisé en Suisse ?

Un conseiller à la clientèle indépendant doit être inscrit au registre des conseillers tenu par un organe d'enregistrement agréé par la FINMA, être affilié à un organe de médiation et avoir une assurance responsabilité civile professionnelle. Le registre est public. Mon inscription est en cours ; ce site sera mis à jour avec mon numéro d'inscription.

Existe-t-il une application pour suivre son portefeuille avec 41 Advisory ?

Oui. L'app 41 Advisory est gratuite sur l'App Store pour iPhone, et en accès anticipé sur Android. Elle permet de remplir son profil d'investisseur, de recevoir son plan, de suivre son patrimoine, de lire chaque conseil avec son explication et de m'écrire directement. Elle est en lecture seule : aucun ordre ne peut y être passé et l'argent reste sur un compte à votre nom chez Interactive Brokers.

Que ne fait pas 41 Advisory ?

Je conseille sur des placements en ETF UCITS et en actions cotées. Je ne gère pas votre fortune à votre place (pas de mandat de gestion), je ne vends aucun produit maison et je ne propose ni crédit hypothécaire, ni immobilier, ni assurance, ni solution 3a. Pour ces sujets, un spécialiste dédié sera mieux placé.

Où ont lieu les rendez-vous ?

À Sion, à votre domicile en Valais, ou en visioconférence. Les échanges se font en français, en anglais ou en allemand.
Parlons de votre situation, concrètement.

Une relation à long terme, avec des intérêts alignés sur les vôtres. 45 minutes offertes, sans engagement, à Sion, chez vous ou en visio. Apportez vos relevés. Si je ne peux pas vous aider, je vous le dis clairement.

Ou par email : antoine@41advisory.ch